Direito tributário · Tema 1.348 do STF
Imunidade do ITBI na integralização de imóveis.
O que a decisão do STF representa para holdings e empresas com atividade imobiliária e o que precisa ser considerado na sua operação.
Nos encaminhe uma mensagem para diagnóstico do seu caso.
01 / Entenda o julgamento
O que mudou para quem integraliza imóveis.
Integralizar capital significa entregar bens à empresa para cumprir a participação assumida pelo sócio. Quando essa entrega envolve imóveis, surge a discussão sobre a incidência do ITBI, tributo municipal sobre a transmissão imobiliária.
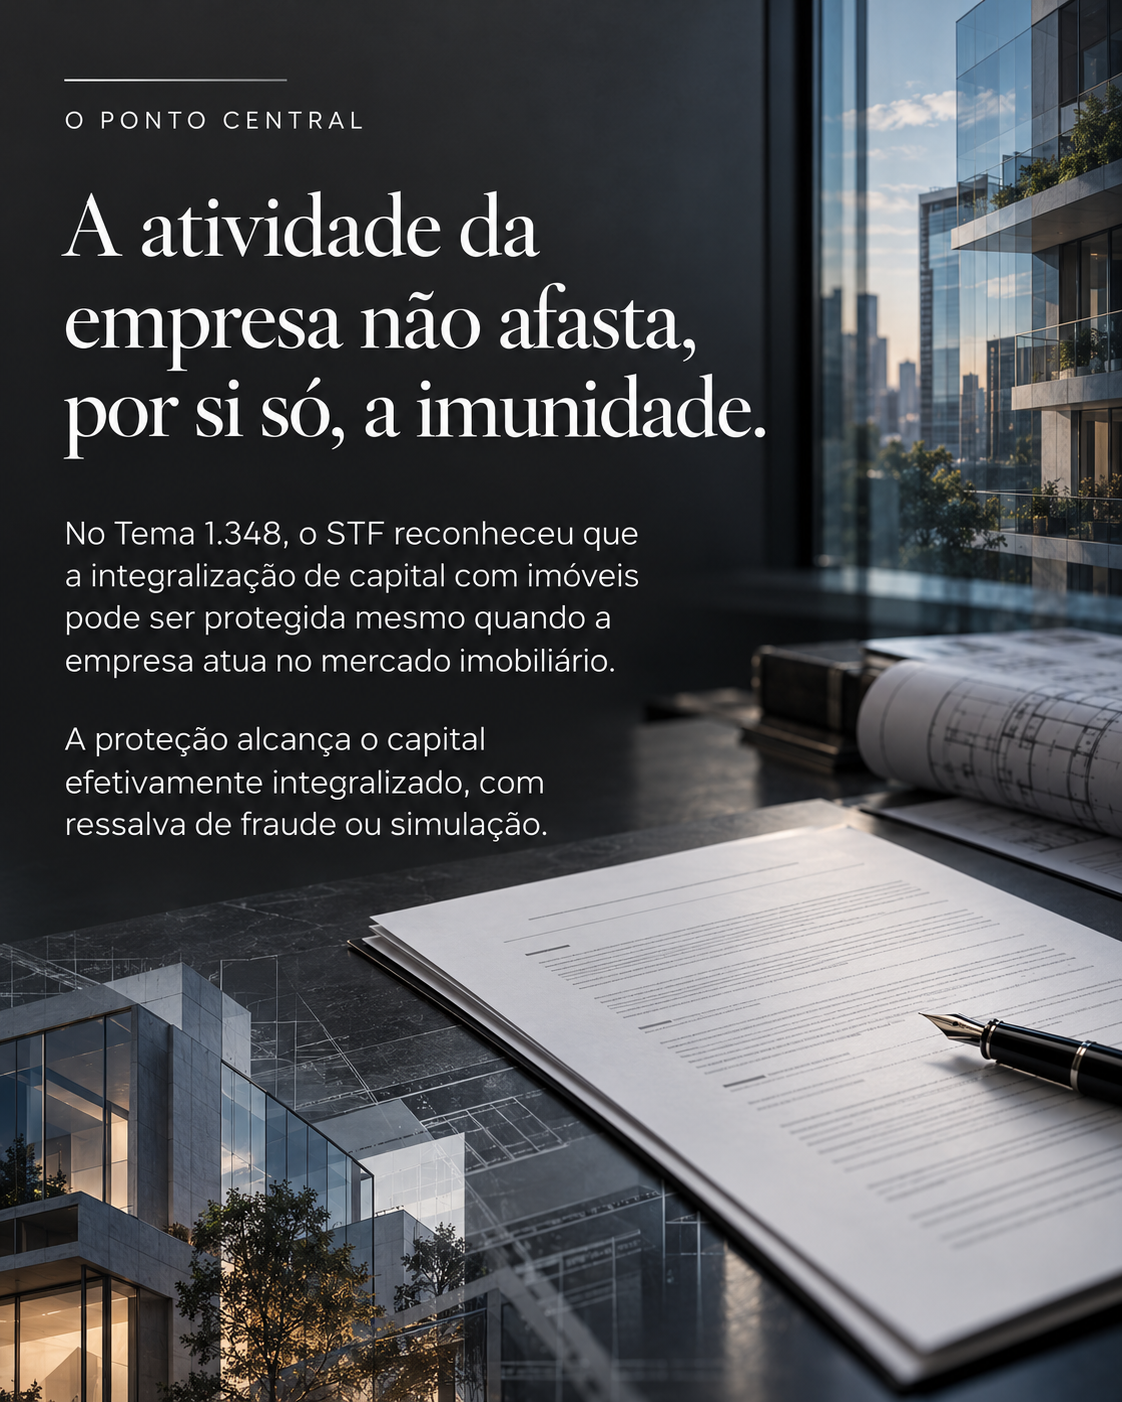
O Tema 1.348 examina essa operação quando a empresa tem atividade imobiliária preponderante. O STF afastou essa atividade como condição impeditiva da imunidade na realização do capital social.
Isso torna a decisão relevante para holdings patrimoniais e empresas que compram, vendem ou alugam imóveis. A aplicação depende de a operação corresponder à hipótese julgada.
02 / Alcance e limites
O benefício tem um objeto definido.
Capital social
A imunidade se limita ao valor destinado à integralização do capital social. Valores que excedam esse limite não estão abrangidos, conforme o Tema 796 do STF.
Operação efetiva
Não basta chamar a transferência de integralização. Os atos societários, a destinação do imóvel e os registros precisam corresponder à operação realizada.
Procedimento municipal
O julgamento não dispensa a organização documental nem autoriza ignorar exigências administrativas. Também não estende automaticamente o mesmo tratamento a toda compra e venda ou reorganização societária.
03 / Sua situação
Em que momento a análise jurídica pode ajudar?
Antes de transferir o imóvel
Examinar a estrutura da integralização, a documentação societária e o procedimento de reconhecimento da imunidade.
Quando a imunidade foi negada
Conferir os fundamentos da negativa e sua relação com o Tema 1.348. A medida cabível depende do ato municipal, dos prazos e das particularidades do caso.
Se o ITBI já foi pago
Verificar a existência de pagamento indevido e eventual possibilidade de restituição. O julgamento não gera devolução automática: datas, documentos, procedimento e situação processual precisam ser examinados.
04 / Para organizar a análise
Quais documentos podem ser relevantes?
- Contrato social e alterações, ou minuta da integralização.
- Matrícula atualizada dos imóveis envolvidos.
- Documentos que indiquem o valor destinado ao capital social.
- Guia de ITBI, cálculo municipal e comprovante de pagamento, se houver.
- Decisão administrativa, notificação ou documentos de processo relacionado.
05 / Perguntas frequentes
Dúvidas sobre ITBI e integralização.
A atividade imobiliária, por si só, não impede a imunidade na integralização de capital. O enquadramento da holding depende da operação efetiva, da destinação ao capital e das demais circunstâncias documentadas.
Não. O tema trata da realização de capital social mediante integralização. Compras e vendas e outras operações não se tornam imunes apenas porque uma empresa recebe o imóvel.
Sim. A proteção se limita ao valor destinado ao capital social a ser integralizado. A parcela excedente não é abrangida pelo Tema 796. A identificação dos valores exige análise da documentação da operação.
Pode ser necessário examinar eventual restituição, mas ela não decorre automaticamente do julgamento. O pagamento, as datas, os prazos aplicáveis e eventual decisão anterior precisam ser verificados.
Contato
Sua operação merece uma análise específica.
Para informações sobre atendimento em ITBI e integralização de capital, entre em contato com o escritório.
Felipe Varela Advocacia
Felipe Varela · OAB/SC 80.373
Florianópolis/SC · Atuação nacional
fevarela.adv@gmail.com
(48) 98458-5007
Ao abrir o WhatsApp, você será direcionado a um serviço externo. Consulte nossa Política de Privacidade.